

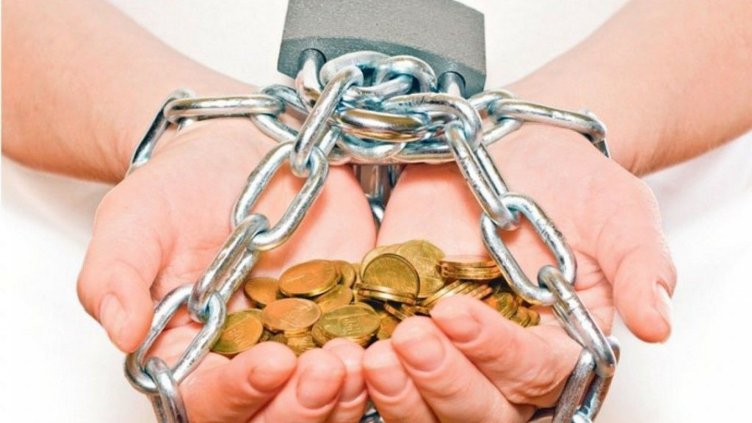
Много хора попадат в спиралата на така наречената „вечна задлъжнялост“.
Ето няколко причини, които могат да ви превърнат в един от тях:
1. Не знаете колко точно дължите Няма как да излезете от дълговата спирала, ако не сте наясно точно колко са задълженията ви. Така няма как да знаете колко време ще ви е необходимо, за да ги заличите и да постигнете другите си финансови цели, като например подсигуряване на спокойни старини. Направете списък на задълженията си и направете план за покриването им, като стартирате с най-големите.
2. Плащате единствено минималната вноска Много хора правят грешката да плащат минималната изисквана вноска по кредитните си карти. Например за покриване на баланс от 5 000 лева по кредитна карта, с годишен лихвен процент от 15%, ще са необходими 27 години - при внасяне само на минималната вноска от 2%. Разходите по тази кредитна карта ще възлязат на 12 518 лева, или 2.5 пъти над предварително ползваната сума. Само с увеличаване на месечната вноска до 3% времето за изплащането на сумата може да бъде намалено наполовина. Ако увеличите вноската си на 5%, задължението ще бъде приключено след осем години, като ще платите едва 1 600 лева лихви спрямо 7 500 при минималната вноска.
3. Ипотечният ви кредит е твърде голям Всеки иска да живее в голямо жилище. Въпросът обаче е можете ли да си го позволите. Ако целта ви е максимално бързо да изплатите ипотечния си кредит и да постигнете финансова независимост, налице са няколко възможности. Или да повишите месечната си вноска, за да намалите срока на кредита и плащаните лихви, или да теглите по-малък кредит. Макар и най-ниски от над 10 години насам, лихвите по ипотечните кредити у нас все още са далеч по-високи от средните за страните от ЕС. Ето защо размерът на ипотечния кредит, който ще изтеглите, е критичен за бъдещото му спокойно погасяване.
4. Вземате много на брой малки потребителски кредити Потребителските кредити, или кредитите за стоки на изплащане, са относително лесни за вземане. Проблемите с тях се появяват по-късно обаче, като те са изключително скъпи. Нещата се влошават още повече, ако подмамени от по-ниски вноски, ги вземете за максимално допустимия срок. Вместо това, опитайте се да ги обедините в едно задължение със значително по-ниски разходи за неговото обслужване.
5. Не можете да отказвате на децата си Когато купувате всичко, което децата ви искат, освен че им правите лоша услуга (във връзка с финансовото им възпитание), най-вероятно сериозно повишавате задлъжнялостта си, без да сте го предвидили и планирали. Непланираните разходи са нещата, които обикновено изваждат хората от финансово равновесие и ги правят неплатежоспособни.
6. Това да нямате спестени средства може да ви вкара в допълнителна задлъжнялост, особено при изникването на наложителен по-голям по размер разход, свързан със здравето или начина ви на живот (ремонт на имота или на автомобила). Най-простото правило в тази насока гласи да имате заделени средства, които да покрият разходите ви за шест месеца, ако останете без доход.
7. Следвате чужди стандарти Хората често си купуват неща, като възнагреждение за определени постижения, или следвайки примера на техни приятели и познати. Това нерядко се случва, без да се прави сметка дали могат да си го позволят или не. Не следвайте чужди стандарти и начин на живот на хора със значително по-високи възможности от вашите.
8. Закъснявате с плащането на задълженията си Таксите за закъснение понякога могат да са много сериозни. Наказателните такси по кредитните карти могат да достигат до нива над 50 лева. Такива закъснения също така могат да променят лихвения процент по картите, които ползвате - в посока нагоре.
9. Плащате твърде високи лихви Много длъжници са заключени при високите лихвени нива отпреди няколко години, само защото не си правят труда и усилието да се опитат да предоговорят условията по кредита си с банката. Лихвите в момента са с няколко процентни пункта по-ниски, в сравнение с преди година-две, което може да доведе до сериозни спестени суми на година.
10. Нямате дисциплина И накрая, но не на последно място, липсата на дисциплина по пътя към изплащане на задълженията или ограничаване на разходите може да е изключително сериозна причина никога да не излезете от вечната "кредитна спирала". В крайна сметка, всичко зависи от вашето желание и мотивация да живеете без дългове.
Profit.bg
 Хороскоп за 19 октомври 2026 г.: Много задачи за Овните, Рибите да избягват проблемите
 Кои плодове да ядем при високо кръвно и проблеми със сърцето
 Рецепта за сладкиш кодрит кадир
 Животът се подобрява за 3 зодии до 25 октомври 2026
 Кариера в SpaceX: Изпит пред Мъск и 60-часова работна седмица
 Телескопът „Хъбъл“ засне впечатляващ кадър на спиралната галактика NGC 1827
 Откриха лесен начин за пречистване на питейната вода от микропластмаса
 Гравитационни портали отварят път за междузвездни гости в Слънчевата система

 Спортът по телевизията днес, 19 октомври
 Мачовете по телевизията днес, 19 октомври
 Лацио съсипа Ювентус насред Торино
 Реал удари Севиля, пожалиха Гюлер
 Зловеща ръка от бутертесто и сладко за Хелоуин
 Огън, Земя, Въздух или Вода: Какво разкрива стихията на зодията ви за вашия характер
 Класическо мохито
 Поверия за здраве и късмет на 19 октомври - празникът на св. Иван Рилски
 Какви са новите препоръки за овладяване на симптомите при менопауза накратко
 10 любопитни синдрома: №2 Синдром на Отело или на налудната ревност
 Моите здравни права: Кой плаща здравните ни осигуровки и кога трябва да ги внасяме сами?
 Каква е разликата между мек шанкър и сифилис?
 дава под наем, Тристаен апартамент, 85 m2 Бургас област, гр.Свети Влас, 1000 EUR
 дава под наем, Четиристаен апартамент, 145 m2 София, Борово, 1450 EUR
 дава под наем, Магазин, 174 m2 Русе, Идеален Център, 600 EUR
 дава под наем, Магазин, 30 m2 Русе, Идеален Център, 200 EUR
 Процедури за над 350 млн. евро и договори за над 20 млн. евро са прекратени в НКЖИ
 Хороскоп за 19 октомври 2026 г.: Много задачи за Овните, Рибите да избягват проблемите
 Тръмп притиска Украйна да капитулира пред Русия, каза Зеленски
 Ferrari комбинира турбокомпресор с хладилник
 Модерни и шик след 50 години: 4 стилистични трика
 Животът на 3 зодии ще се промени напълно до края на октомври
Коментари