

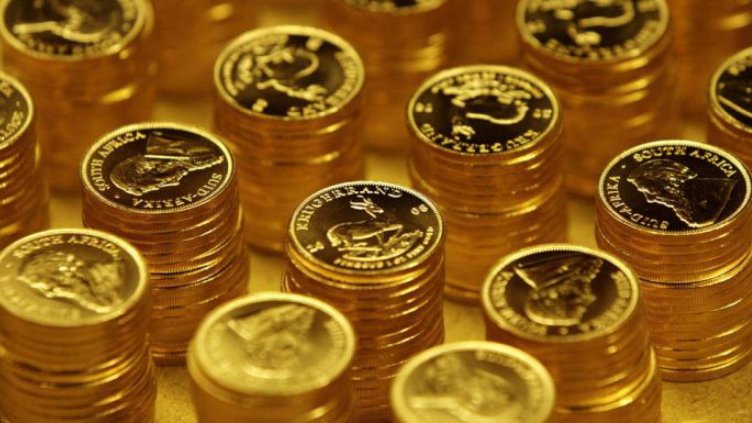
Една от най-интересните тенденции на финансовите пазари от началото на 2016 г. е цената на златото. В края на февруари цената върху златните фючърси достигна 1270 долара за тройунция (около 31 грама), при ниво от 1060 долара в края на миналата година. За същия период водещите борсови индекси в САЩ изгубиха между 2,2 и 5,8% от стойността си (Графика 1).В свой анализ за Инфограф икономистът от Института за пазарна икономика (ИПИ) Явор Алексиев представя своето разбиране за онова, което се случва с цената на златото в момента. Тъй като тематиката е прекалено сложна, за да бъде вместена в обхвата на един такъв материал, ще той се концентрира върху взаимодействието на цената на златото и някои от най-актуалните тенденции на финансовите пазари.
Малко предистория
Определян ту като „варварска реликва”, ту като „единствените истински пари”, ценният метал е доказал своята привлекателност в несигурни времена. Казвам „привлекателност”, тъй като далеч не всички инвестиции в злато могат да бъдат определени като успешни, особено в краткосрочен и средносрочен план. Както и при други финансови инструменти, всичко зависи от това кога един инвеститор влезе на пазара и колко дълго реши да запази своята позиция. Напълно възможно е след по-малко от месец да погледнем назад и да видим пречупване на кривата за 2016 г. в низходяща посока.
Цената му се покачва от 729 до 1874 долара за тройунция, което е ръст от 158%. Този период на растеж съвпада с първите два кръга количествени улеснения (известни като QE) на Федералния резерв, които много инвеститори разглеждат като политика, която може да доведе до обезценяване на американския долар (Графика 2). За същия период Dow Jones се покачва с едва 25%, въпреки програмите на Фед и ниските лихви.
В периода между ноември 2012 г. и ноември 2015 г. златото загуби около 40% от стойността си въпреки третия кръг количествени улеснения на Федералния резерв. Това означава, че на практика всички инвеститори, които, да речем, са стъпили на пазара в началото на 2010 г. и са запазили позицията си до ноември 2015 г. са били на загуба, особено ако разгледаме „алтернативната цена” на тяхната инвестиция.За същия период борсовите индекси в САЩ нарастват с между 70,7% (Dow Jones) и 151% (Nasdaq). В този период, в който централните банки по света чрез своите програми за количествени улеснения на практика премахнаха риска от финансовите пазари, без това да предизвика покачване на цените в широката икономика, много от инвестиралите в злато пазарни участници изоставиха своите позиции.Няма и как да е иначе, когато съществуват алтернативни и привидно безрискови инвестиции, които носят много по-висока възвращаемост от ценния метал. С други думи: политиката на централните банки обезсмисли диверсификацията на риска, която е една от основните функции на инвестицията в злато.
Златото и отрицателните лихви
Малко повече от осем години след началото на Голямата рецесия световната икономика продължава да се представя колебливо. В опитите си да подкрепят икономическото възстановяване на своите страни, много от водещите централни банки прибегнаха до крайни мерки, включително намаляване на основните лихвени проценти до отрицателни нива.
Целта на тази политика е да накара търговските банки да разширят кредитирането, като по този начин подкрепят икономическия растеж и създаването на работни места. Друг търсен ефект е обезценяването на съответната валута – ниските (или отрицателните) лихви създават очаквания за по-висока инфлация, което води до отказ от спестявания/инвестиции в дадената валута и съответно намалява нейната цена. По-евтината валута се разглежда като фактор, който облагодетелства износа (и създаването на работни места в съответните сектори), заради понижаването на относителната цена на местното производство в сравнение с това в други страни.
Негативните лихви имат възможно отношение към цената на златото по две линии.
Първата връзка е схващането, че този ход на централните банки ще доведе до така желаното повишаване на инфлацията или обезценяването на дадена валута. Тъй като именно това е изрично упоменатата цел на тези политики, закупуването на злато в този случай е вид застраховка срещу техния успех в една или друга страна. Например, цената на златото в евро през последните две години се представя значително по-добре от цената на златото в долари, заради намаляващият валутен курс на еврото спрямо долара (от 1,39 евро за долар през март 2014 г. до 1,10 евро за долар през март 2016 г.). Така въпреки че в момента цената на златото все още е под нивата си от март 2014 г. в долари, то тя вече е с около 10% по-висока от тогавашната цена в евро.
Втората връзка между негативните лихви и златото е по-обща и отразява схващането, че щом централните банки са стигнали до момента да налагат отрицателни лихви, то тяхната вяра в перспективите пред глобалната икономика най-вероятно е диаметрално противоположна на това, което публично комуникират. Ново забавяне на глобалната икономика в условията на текущите високи нива на задлъжнялост на частния и публичния сектор може да доведе до ново развързване на „виртуалните кесии“ на централните банки.
По принцип централните банки повишават лихвените проценти с цел да предотвратят „прегряване” на икономиката, което обикновено върви ръка за ръка с по-висока инфлация, и ги понижават, когато икономиката изпитва затруднения, с цел за стимулират кредитирането и разкриването на работни места, а оттук и инфлацията.
Ако световната икономика разочарова в момент, в който лихвите са на толкова ниско ниво, колкото са в момента, централните банки не могат да направят нищо друго, освен да прибегнат до създаване на нови пари (нови количествени улеснения). Дори това да не доведе до инфлация, то със сигурност ще окаже влияние върху някои валутни курсове и дългови пазари – все развития, които в повечето случаи са благоприятни за цената на златото като инструмент за „застраховка”.
Златото и Фед
В противовес на тази обща тенденция към понижаване на лихвите Федералният резерв на САЩ изпрати 2015 г. с първото покачване на основния лихвен процент от 2006 г. насам въпреки колебливото представяне на американската икономика през последните месеци.
На фона на това решение на Фед покачващата се цена на златото показва, че инвеститорите смятат по-нататъшни вдигания на лихвеното равнище в САЩ за малко вероятни. Предвид чувствителния спад на борсовите индекси в началото на годината планираните за 2016 г. четири увеличения на основната лихва с 0,25 процентни пункта очевидно са в историята. Възможно е това да доведе до известен спад на доларовия индекс (който отразява курса на американския долар спрямо кошница от други водещи валути), което да даде нов тласък на цената на златото (Графика 3).
investor.bg
 Ниска избирателна активност и затруднения при възрастните хора по време на вота
 Радев: Гласувайте за Йотова на балотажа и пратете сглобките в небитието
 ЦИК обработи 100% от протоколите в чужбина: Гюров и Кандев събраха близо 46%
 Медицинска сестра е убита при нападение след сигнал за ебола в ДР Конго
 Сондата Viking 2 може да е засякла първото марсотресение преди половин век
 Обсерваторията „Вера Рубин“ засне впечатляващото „око“ на мъглявината Чайка
 Успешна пълна симулация на първия полет на апарата Dragonfly към Титан
 Как е изглеждал най-древният Homo sapiens
 Ливърпул с антирекорд на "Анфийлд"
 Исак: Ливърпул чака твърде дълго за първата си домакинска победа
 Реал Мадрид срази Барселона, но големият губещ е Винисиус
 Ботев Пловдив с нов шеф
 Бананов хляб с шоколад без брашно
 The Chemical Brothers са вторият хедлайнер на PhillGood 2027
 Любо Киров подарява на публиката видеото на „Ти си тук“ за рождения си ден
 Ето кой печели в играта за филма „Разум и чувства“"
 Анимирани стенописи в ИСУЛ намаляват страха при децата в болничните чакални
 Дентални митове под лупа, №1: Щом зъбът не боли, значи е здрав
 Как взрив може да увреди слуха, без да разкъса тъпанчето?
 Може ли тумор да бъде разрушен със звукови вълни без разрез и нагряване?
 дава под наем, Гараж, паркомясто, 25 m2 София, Лозенец, 200 EUR
 дава под наем, Двустаен апартамент, 55 m2 София, Център, 480 EUR
 дава под наем, Тристаен апартамент, 120 m2 София, Център, 800 EUR
 дава под наем, Четиристаен апартамент, 120 m2 София, Център, 800 EUR
 „Тренд“: Президентският вот показа силно поколенческо и териториално разделение
 Ниска избирателна активност и затруднения при възрастните хора по време на вота
 Различни признаци на ескалация се появяват около изборите в САЩ
 Защо червената лампа на спирачките свети и след сваляне на ръчната
 Седмичен хороскоп – какво да очаква всяка зодия
 Ариана Гранде отряза косата, с боб е
Коментари