

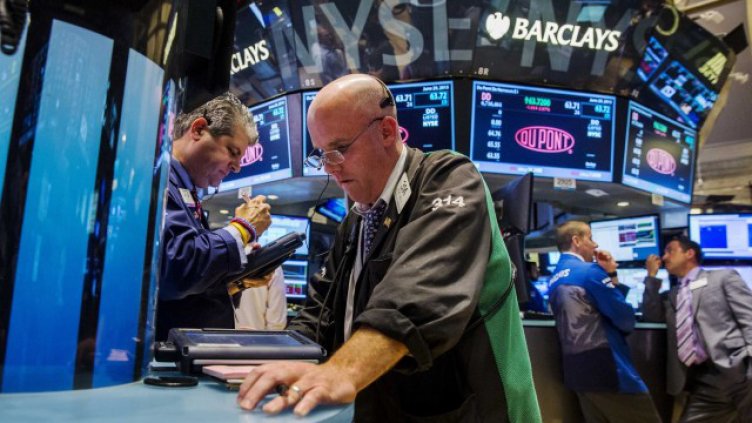
Следващата финансова криза ще е свързана с индексите и борсово търгуваните фондове (exchange traded funds, или ETF). Това е неизбежно предвид големия дял, който ETF-ите имат във финансовите потоци на инвеститорите и тяхната популярност като търговски инструменти на хедж фондовете, коментира Financial Times.
Това, което не е толкова ясно и в същото време е силно противоречиво е дали самата структура на ETF-ите ще допринесе за следващата криза, или дори дали ще я причини. Регулаторите, обезпокоени от последните инциденти, когато неизпробвани финансови иновации допринесоха за изострянето на финансовите кризи, се опасяват, че това наистина може да се случи.
Доставчиците на ETF-и възмутено опонират, че правят пазара по-ликвиден и по-малко податлив на внезапни спирания. Те се оплакват, че добронамерените регламенти засилват проблема, който би трябвало да излекуват.
Мащабът на ETF индустрията не е под въпрос. Борсово търгуваните фондове в момента притежават активи за над 3 трлн. долара. Но това повдига въпроса дали не водят пазара вместо да го следват. Това се случва на две нива. Първо, има опасения, че силата на индексите изкривява пазарите с времето, и второ, има възможност структурата на ETF-ите и индексните фондове да влоши пазарните шокове, когато те се случат.
Влиянието на индексите се разпространява реално до всичко институционално управлявани фондове. Сравнителният анализ на консултантите, на които разчитат институциите, когато избират фондови мениджъри, е толкова широко разпространен, че активните мениджъри нямат друг избор освен да следят индекса, с който са сравнявани много внимателно и да следват големи промени в състава му.
Лесно е да се намерят примери за това. Когато индексите Russell, изключително популярни сред американските фондови мениджъри, се актуализират всяка година, те често водят до най-активната търговия за годината. През юни тази година китайските акции тип А (акции, достъпни за закупуване само от местни инвеститори на борсите в Шанхай и Шънджън) достигнаха върхови стойности и започнаха да поевтиняват малко след като MSCI, най-важната предоставяща индекси на развиващите се пазари компания, реши да отложи включването им в основния си индекс. Този ход бе изненадващ. Показвайки важността на индексаторите, китайските власи лобираха усилено за включването, тъй като това щеше да влее капитал в пазара на акции тип А. Много инвеститори в онзи момент заявиха, че последваща разпродажба ще се дължи отчасти на загуба на доверие в резултат на решението на MSCI.
Индексаторите положиха всички усилия, за да ограничат влиянието си на пазара. Russell направи методологията си обществено достояние, за да могат инвеститорите предварително да видят какви са възможните промени към индексите им. MSCI проведе публични консултации.
Но докато индексирането и сравнителният анализ остават толкова разпространени, явно е невъзможно да се избегне проблемът със свръхсилните индекси. За пасивните инвеститори правилата за индексите трябва да останат колкото се може по-ясни. За активните мениджъри решението може би е промяна на сравнителния анализ. Вместо да разглеждат миналите резултати, които не предвиждат бъдещето, консултантите трябва да се вгледат в миналото поведение на инвеститорите и да ги оценят по степента на дисциплината. Ако клиентите показват, че те са по-заинтересовани от високо концентрирани фондове с противоположни позиции, то тогава индустрията трябва да се адаптира, за да задоволи търсенето, а систематичните проблеми в резултат на индексите ще намалеят.
Съществува обаче и въпросът за пазарната структура. Два инцидента през 2015 г. пораждат безпокойство. Първо, на 24 август американските акции тръгнаха надолу при отварянето на борсата в Ню Йорк, а цените на ETF-и не бяха на разположение за известно време. Второ, през декември постепенна разпродажба на високодоходни облигации се превърна в погром за ETF-и, притежаващи високодоходни ценни книжа.
Дали това се дължи на ликвидни несъответствия? Това е справедлив въпрос. ETF-ите предлагат цени през целия ден на търговия, защото маркет мейкърите търгуват, за да гарантират, че няма разлика между пазарната цена и базисната цена на ценните книжа в индекса, който следят. Това е риск, особено когато, както в случая с високодоходните облигации, базовият актив е по-малко ликвиден като цяло.
Има две теории. Едната, поддържана от индустрията, е че проблемите са в резултат на регулациите. Задължителните търговски паузи след „светкавичния срив“ от 2010 г. направиха по-трудно управлението на базисната цена на ценните книжа от мениджърите на ETF-и, което създава проблеми. Другата теория е, че наистина има несъответствие.
Дебатът по тези въпроси е полезен. Ехото на кредитните деривати, които през 2008 г. помогнаха сериозния жилищен балон да се превърне в почти срив на световната финансова система, е достатъчно отчетливо. Без значимо прекъсване на пазара – а турбуленцията през 2015 г. едва ли може да се сравнява със събитията през 2008 г., е трудно да проверим дали новите финансови инструменти ще работят по предназначение в стресови ситуации. По-добре за всички, включително за доставчиците на ETF-и, е да бъдат предпазливи.
investor.bg
 Теодора Димова: Този избор на президент е съдбовен за България
 Убийството на Слави Бинев: Конвоираха в СДВР тримата задържани
 В деня за размисъл преди изборите: Обществото ни се нуждае най-силно от възпитание
 Водни оръдия, сълзотворен газ и сблъсъци: До 800 000 души "заляха" улиците на Франция
 Смъртоносен вирус се укрива в Бразилия над 140 години
 Загадъчни НЛО се движат с хиперзвукова скорост над Атлантическия океан
 Демис Хасабис скъсява прогнозите: Появата на общия AI е все по-близо
 Учен: Очакват се още няколко земетресения с магнитут над 7 по Рихтер в света

 Българин с впечатляващ дебют за Сампдория, късна дузпа го лиши от суха мрежа
 Еуфория на "Армията": ЦСКА го направи!
 ЦСКА загатна за голяма новина
 Стоян Кубатов ще се бори за бронзов медал на Световното в Астана
 Pan dei morti – сладки по италианска рецепта
 Таро карта за 25 октомври, неделя - Деветка пентакли
 Дневен хороскоп за 25 октомври, неделя
 5 поверия за Димитровден
 Какво зависи от нас в борбата със затлъстяването?
 Свят без полиомиелит? Забравена заплаха, която да не подценяваме
 Риновируси през есента при децата – защо хремата невинаги е просто настинка?
 Спина бифида, хидроцефалия и ролята на фолиевата киселина в превенцията им
 дава под наем, Тристаен апартамент, 78 m2 Варна, Център, 950 EUR
 дава под наем, Двустаен апартамент, 70 m2 Варна, Цветен, 470 EUR
 дава под наем, Тристаен апартамент, 70 m2 Варна, Чайка, 660 EUR
 дава под наем, Двустаен апартамент, 85 m2 Варна, Център, 800 EUR
 Бумът на изкуствения интелект подготвя почвата за колебания в лихвите на Фед
 Теодора Димова: Този избор на президент е съдбовен за България
 Най-голямото пенсионерско селище в света планира заем от 180 млн. долара
 Ето как китайски SUV се движи като рак по магистрала
 Шарън Стоун на 68: Жената, която Холивуд отписа, се завърна по-смела от всякога
 Луната на ловеца променя живота на 4 зодии
Коментари