

Кои са най-проблемните области от световната финансова система? Дали е китайската банкова индустрия заради планината от проблемни кредити, или проблемите на разединената еврозона? И двата проблема са сериозни. Има обаче един друг проблем, който ги надминава – жилищният пазар в Америка, пише сп. Economist.
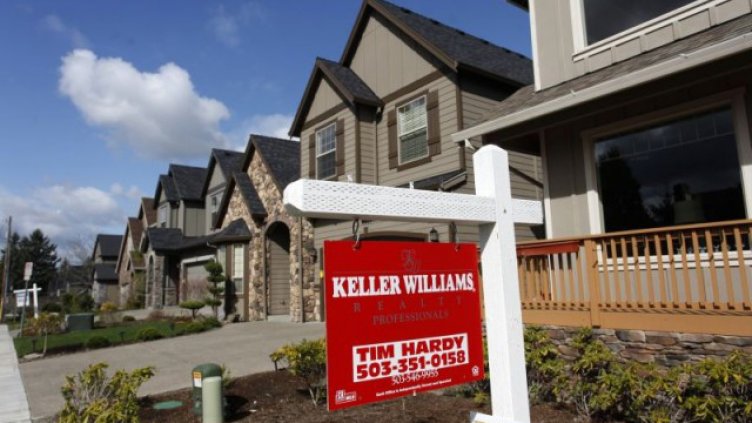
Пазарът на жилища в САЩ обединява активите с най-висока стойност в света – над 26 трлн. долара. Това е много повече дори от общата пазарна капитализация на фондовия пазар в Америка, отбелязва изданието. Ипотечният дълг, концентриран на американския жилищен пазар, пък представлява най-голямата концентрация на финансов риск в света.
Когато цените на жилищата в САЩ започнаха да се понижават през 2006 г., верижната реакция доведе до световната финансова криза през 2008-2009 г. Десетилетие по-късно се предполага, че чудовището на ипотечния дълг в страната е “опитомено”. То обаче остава най-опасният фактор за най-голямата икономика в света.
Причината опасността да остава почти незабелязана е свързана с подобрението на пазара на жилища, поне на пръв поглед. Цените на имотите са близо до предишните върхове, заради което делът на домакинствата, които дължат на кредиторите си повече, отколкото струват техните жилища, намалява до под една десета от всички кредитополучатели.
Същевременно докато Европа се задъхваше от дълговата криза, Америка “прочисти” банките си. Основният им капитал надвишава 1,2 трлн. долара, което е над два пъти повече в сравнение с 2007 г. Банките намалиха рисковете и разходите и увеличиха таксите. Според регулаторите и банкерите проблемът с твърде големите, за да фалират, е вече решен и данъкоплатците са в безопасност.
Това обаче е само в мечтите и на регулаторите, и на банкерите, пише изданието. Капиталовият буфер действително съществува и ще защити банките, но проблемът е другаде. От 1980 г. насам ипотечното кредитиране в Америка се основава повече на пазара на облигации, отколкото на работата на самите банки. Кредитите се групират, секюритизират и продават, като инвеститори на Wall Street, Китай и други страни притежават такъв секюритизиран дълг за над 7 трлн. долара.
Когато тези инвеститори изпаднаха в паника през 2008 г., правителството на САЩ се намеси на пазара. Решението беше временно, но политиците всъщност го направиха постоянно. Сега 65-80% от новите ипотеки в САЩ са подпечатани с гаранция от Чичо Сам, който предпазва инвеститорите от неизпълнение по вина на кредитополучателите. Така се получава, че в сърцето на свободното предприемачество системата за ипотечното кредитиране е достоен пример за държавно планиране, пише още изданието.
Гаранциите означават, че е малко вероятно паниката от 2008-2009 г. да се повтори и само луд човек в Белия дом би си помислил Америка да не изпълни този ангажимент. Затова и части от системата са напълно безопасни, най-вече заради подробните правила, които контролират безразсъдното поведение.
Опасностите за национализираните системи обаче са по-коварни. Размерът, дизайнът и наличието на ипотеки се разрешава от държавен орган. Отчасти държавните такси са твърде ниски за гаранциите, които се предоставят, заради което данъкоплатците субсидират кредитополучателите с до 150 млрд. долара годишно, или 1% от БВП на САЩ, изчислява изданието.
Тъй като държавната машина не е необходимо да реализира печалба или да има буфери за безопасност, добре управляваните частни фирми не могат да се конкурират с нея и много банки се изтеглиха от пазара. Ако се случи друга криза, американският данъкоплатец пак ще плати сметката, която би могла да достигне 2-4% от БВП. Това не е далеч от цената за спасяването на банките през 2008-2009 г.
Изправени пред тази огромна бъркотия, много политици и регулатори просто вдигат рамене. Те признават, че системата е изкривена, но се надяват, че гъсталакът от правила и бдителността на регулаторите ще предотвратят лудостите при кредитирането. Домакинствата същевременно значително намалиха задлъжнялостта си и са в състояние да обслужват ипотеките си по-ефективно.
Това обаче изглежда твърде оптимистично. Жилищата се разглеждат като един от малкото начини, по които по-заможните американци да натрупат богатство и определено има известен политически натиск за разхлабване на кредитирането. В резултат кризите на жилищния пазар са една от повтарящите се характеристики в живота в Америка. Преди кризата от 2008-2010 г. беше фиаското със спестяванията и заемите от 80-те години.
Вместо политиците да дават възможност за повторение на “катарзиса”, по-добре е да се приключи реформата на ипотечния пазар в САЩ, за да е сигурно, че ипотечното кредитиране не може да се използва като политически инструмент за стимулиране на икономиката. Най-простият подход би бил на ипотечния пазар да му се даде същото лекарство, както на банките при разразяването на финансовата криза. Държавните компании, които гарантират ипотеки, също трябва да бъдат принудени да повишат капиталовите си буфери и да увеличат таксите в случай на срив, докато не реализират адекватна печалба. Това би премахнало текущата скрита субсидия и ще създаде равни условия за повторно включване и на частни играчи на ипотечния пазар.
Добре би било и да се въведат нови правила за новоотпуснатите ипотеки, така че субсидираните от държавата заеми да намалят дела си от общия портфейл по естествен път. Това обаче изисква здрава работа, а същевременно доста групи имат интерес ипотечната машина да не работи съвсем гладко. Собствениците на жилища се радват на ниските разходи по заемите. Правителството използва счетоводна приумица за печалбите, но не признава потенциалните разходи за данъкоплатците. И докато ипотечното чудовище на Америка продължава да се вихри, задачата за увеличаване на безопасността на системата си остава наполовина решена.
investor.bg
 Бил Гейтс посочи 4 професии, които ще "преживеят" AI
 Путин към Европа: Русия не иска война, но е готова - ако искате, гответе се
 Късна емисия
 Почина Патрик Стюарт – легендата от "Стар Трек" и "Х-Мен"
 Учени разкриха лесен навик, който може да удължи живота с близо една четвърт
 Откриха следи от звезда компаньон в атмосферата на Бетелгейзе
 Virgin Galactic планира по два суборбитални полета седмично с ракетоплана „Apeiron“
 Кометите едва ли са донесли живота на Земята, но може да са помогнали на Марс
 Той струваше милиони, а сега ще спасява кариерата си в Саудитска Арабия
 Трансферен удар: Челси вади 55 млн. евро за звезда на Барса
 Обявиха как ще се казва новия стадион на Интер и Милан
 Истината за бруталната "Армия" на ЦСКА: Ето всички числа и факти
 Таро карта за 30 октомври, петък - Паж мечове
 Дневен хороскоп за 30 октомври, петък
 Критични дни през ноември за всяка зодия
 Как почистих пожълтялата дограма с този бърз трик със сода
 Защо при някои отравяния повръщането може да влоши състоянието?
 Елица Борисова: Хората не трябва да се страхуват от диагнозата псориатичен артрит
 Псориазис – какви са възможностите за контрол?
 Конгрес по дермато-онкология в София ще представи новите подходи при лечението на меланом
 дава под наем, Тристаен апартамент, 85 m2 Пловдив, Каменица 1, 380 EUR
 дава под наем, Двустаен апартамент, 65 m2 Пловдив, Каменица 1, 350 EUR
 дава под наем, Едностаен апартамент, 35 m2 Пловдив, Каменица 1, 179 EUR
 дава под наем, Тристаен апартамент, 90 m2 Пловдив, Каменица 2, 390 EUR
 Страни от ЕС, сред които и България, са против плана на Брюксел за по-висок данък за газа
 Четири дати до Нова година носят съдбовни обрати за зодиите
 Атомните часовници - милиметровата точност в основата на GPS
 Изоставено Bentley от 1928 може да донесе милиони
 Уинона Райдър на 55: Жената, която някога разби сърцето на Джони Деп
 Според зодията: Как да се маскирате на Хелоуин?
Коментари